Airco uit je bouwdepot betalen: wanneer mag dat wel en wanneer niet?
Je hebt net een huis gekocht, de hypotheek is rond en er staat geld in een bouwdepot. De zomer was warm, de slaapkamers boven werden benauwd en je denkt: dan laat ik meteen een airco plaatsen en betaal ik die uit het depot. Of je hebt bij het afsluiten van je hypotheek extra geld meegenomen om te verduurzamen, en je vraagt je af of een airco die ook kan verwarmen daar niet gewoon onder valt.
Dat hangt af van het depot waarin het geld staat. Een hypotheek kan een gewoon bouwdepot hebben voor de verbouwing en een apart deel dat alleen voor energiebesparende maatregelen bedoeld is. Voor die twee gelden andere regels, en een airco valt in het ene geval vaak wel en in het andere niet binnen de regels. In deze blog zie je per depot wat mag, wat banken zelf schrijven en wat je regelt voordat je een airco koopt.
Inhoudsopgave
- Welk depot heb je?
- Het gewone bouwdepot: wat mag erin?
- Nieuwbouw: de airco als meerwerk
- Het depot voor energiebesparende maatregelen
- Waarom een airco daarbuiten valt
- Extra leenruimte door je energielabel
- Ook geen Warmtefonds-lening en geen ISDE
- Warmtepomp en airco tegelijk: splits de rekening
- Wat er op je offerte en factuur moet staan
- Geld over na twee jaar
- Zo pak je het aan, stap voor stap
- Veelgestelde vragen
Welk depot heb je?
Bij een bouwdepot denken de meeste mensen aan één rekening waar het geld voor de verbouwing op staat. In de praktijk zijn het vaak twee potjes. Het eerste is het gewone bouwdepot voor de verbouwing of de nieuwbouw. Het tweede is een deel van de hypotheek dat je alleen mag gebruiken voor energiebesparende maatregelen. Banken geven dat tweede potje verschillende namen: duurzaamheidsdepot, verduurzamingsdepot, energiebespaarbudget of een extra hypotheek voor energiebesparende voorzieningen.
Voor een vaste airco komt het hierop neer:
- Uit het gewone bouwdepot kan het vaak wel. Een split-airco zit vast aan je huis, en dat is de basisvoorwaarde van banken. Je geldverstrekker beslist, en sommige banken willen dat de airco vooraf in de verbouwingsspecificatie staat.
- Uit het depot voor energiebesparende maatregelen kan het meestal niet. ABN AMRO en ASN Bank zeggen letterlijk dat een airco daar niet onder valt.
Twijfel je in welk potje jouw geld staat? Kijk in je hypotheekofferte of bel je adviseur. In de offerte staat precies welk bedrag voor welke maatregelen bestemd is.
Het gewone bouwdepot: wat mag erin?
Een bouwdepot is een geblokkeerde rekening die bij je hypotheek hoort. Je betaalt er de rekeningen van de verbouwing uit, of je declareert wat je zelf al hebt voorgeschoten. De bank controleert elke declaratie. Wat erin mag, verschilt per geldverstrekker, maar de basisregel is overal ongeveer hetzelfde: het moet vastzitten aan je huis en je huis meer waard maken.
ASN Bank schrijft het zo op: de materialen moeten vastzitten aan je huis en mogen niet verhuisbaar zijn. Als voorbeelden noemt de bank tegels, inbouwapparatuur, bestrating, een dakkapel en de cv-installatie. Zwevend laminaat, gordijnen en tuinverlichting mogen er niet uit. Nationale-Nederlanden eist daarnaast dat het werk in de verbouwingsspecificatie van de taxateur staat.
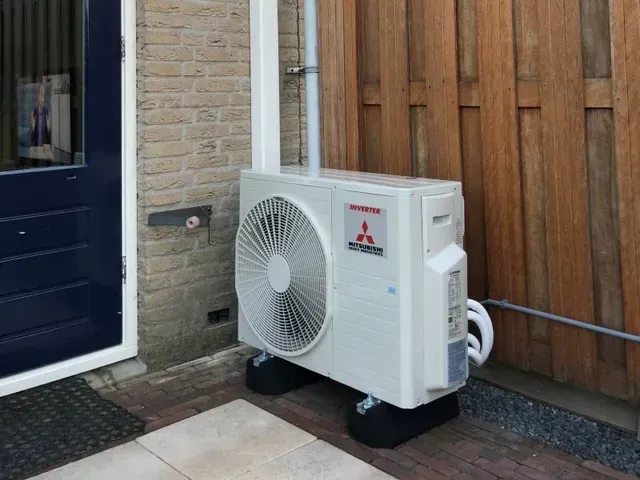
Een vaste split-airco met een binnenunit aan de muur, een buitenunit aan de gevel en leidingen door de muur zit vast aan het huis. Een mobiele airco op wieltjes zit dat niet. Met die vaste installatie voldoe je dus aan de basisvoorwaarde. Toch is het geen automatisme. De bank toetst het per declaratie. Regel het daarom bij het afsluiten van de hypotheek, voordat de airco hangt.
Weet je al bij de aankoop van je huis dat je een airco wilt? Noem de airco dan in het gesprek met je hypotheekadviseur, zodat hij in de verbouwingsbegroting komt. Dan kan hij ook op de lijst van de taxateur komen.
Nieuwbouw: de airco als meerwerk
Koop je een nieuwbouwwoning, dan heb je meestal een nieuwbouwdepot. Daaruit betaal je de bouwtermijnen aan de aannemer en het meerwerk dat je hebt besteld. Nationale-Nederlanden schrijft dat je uit het nieuwbouwdepot kosten mag declareren die passen bij de bouwtermijnen uit je koop- of aannemingsovereenkomst, die in je meerwerkspecificatie staan, of die je huis meer waard maken. Ook hier geldt dat het vast moet zitten aan je huis of tuin.
Wil je bij een nieuwbouwwoning een airco, dan zijn er twee routes. De eerste is via de aannemer als meerwerk. Dan staat de airco in de meerwerkspecificatie en kun je hem meestal zonder gedoe uit het depot betalen. De tweede is dat je na de oplevering zelf een installateur inschakelt. Dan staat de airco niet in de meerwerkspecificatie, en is het de vraag of de bank de factuur accepteert als een kostenpost die je huis meer waard maakt. Vraag dat vooraf na, want de regels verschillen per bank.
Ook als je de airco pas na de oplevering laat plaatsen, kun je bij de bouw al iets voorbereiden. Denk aan een plek voor de buitenunit en een route voor de leidingen, of een eigen groep in de meterkast. Hoe we dat aanpakken, lees je op onze pagina over een airco laten installeren.
Het depot voor energiebesparende maatregelen
Naast het gewone depot kun je bij een hypotheek extra lenen voor energiebesparende maatregelen. Volgens de Tijdelijke regeling hypothecair krediet mag een hypotheek normaal niet hoger zijn dan honderd procent van de waarde van de woning. Voor energiebesparende voorzieningen mag een bank daarvan afwijken tot maximaal 106 procent van de woningwaarde.
Hoeveel je extra kunt lenen, hangt ook af van je inkomen en van het energielabel van de woning. Bij een bestaande woning noemt de regeling deze bedragen voor energiebesparende voorzieningen:
- Energielabel E, F of G: maximaal 20.000 euro
- Energielabel C of D: maximaal 15.000 euro
- Energielabel A, B, A+ of A++: maximaal 10.000 euro
- Energielabel A+++ of A++++: geen extra bedrag
- Geen geldig energielabel: maximaal 10.000 euro
Milieu Centraal legt uit dat er twee vormen bestaan. Bij Energiebesparende Voorzieningen (EBV) weet je bij het afsluiten al welke maatregelen je neemt en lever je offertes aan. Bij het Energiebespaarbudget (EBB) is een plan met een kostenraming genoeg en kies je de bedrijven later. In beide gevallen komt het geld in een depot dat je alleen voor energiebesparende maatregelen mag gebruiken. Niet elke geldverstrekker biedt het energiebespaarbudget aan.
Waarom een airco daarbuiten valt
Welke maatregelen in dat depot mogen, staat in artikel 1 van de Tijdelijke regeling hypothecair krediet. De regeling noemt gevel-, dak-, vloer- en leidingisolatie, hoogrendementsglas van minimaal HR++, energiezuinige deuren en kozijnen in combinatie met dat glas, een douche-warmteterugwinsysteem, een energiezuinig ventilatiesysteem in combinatie met andere maatregelen, warmtepompen en zonnecellen.
Een airco die kan verwarmen, is technisch gezien een lucht-luchtwarmtepomp. Je zou dus kunnen denken dat hij onder "warmtepompen" valt. In de wettekst wordt geen type genoemd. Toch rekenen banken als ABN AMRO en ASN Bank een airco in de praktijk niet tot de warmtepompen. ABN AMRO zet "een airconditioning (soms ook lucht-lucht warmtepomp genoemd)" letterlijk op de lijst van wat je niet kunt declareren uit het duurzame bouwdepot. Wat wel mag, is een (hybride) warmtepomp die het water van je cv-installatie verwarmt. ASN Bank schrijft bij de energiebesparende maatregelen: "airconditioning is geen energiebesparende voorziening."
Waarom dat zo is, legt RVO uit bij de ISDE-subsidie. Volgens de Europese regels voor airconditioners en ventilatoren (verordening 206/2012) valt een lucht-luchtwarmtepomp in de categorie airconditioning, terwijl andere warmtepompen verwarmingstoestellen zijn. Een lucht-luchtwarmtepomp wordt in de meeste situaties ook voor koeling gebruikt, en dan kost hij juist energie.
Gebruik je de airco in de winter vooral om te verwarmen? Dan bespaar je daarmee wel op gas. Hoe dat werkt en wat het scheelt, lees je in de blog over verwarmen met een airco. Voor de regelingen van de bank maakt dat geen verschil.
Extra leenruimte door je energielabel
Er is nog een derde regeling die hier vlak naast ligt. Heeft de woning een goed energielabel, dan mag een bank bij het berekenen van je maximale hypotheek een extra bedrag buiten beschouwing laten. De gedachte is dat je in een zuinig huis minder aan energie kwijt bent en dus meer kunt besteden aan je woonlasten.
Volgens de Tijdelijke regeling hypothecair krediet gaat het om deze bedragen: 5.000 euro bij label C of D, 10.000 euro bij label A of B, 20.000 euro bij A+ of A++, 25.000 euro bij A+++ en 30.000 euro bij A++++. Met een energieprestatiegarantie van minstens tien jaar wordt dat 40.000 euro. Bij label E, F en G is er geen extra bedrag.
Milieu Centraal schrijft dat je deze extra leenruimte niet per se aan energiebesparende maatregelen hoeft uit te geven. Koop je een woning met een goed label, dan heb je dus meer financieringsruimte die niet aan een lijst met maatregelen vastzit. Of je die ruimte ook gebruikt voor een airco, en via welk depot dat dan loopt, spreek je af met je adviseur. Het blijft geleend geld, en je betaalt er rente over.
Ook geen Warmtefonds-lening en geen ISDE
Lukt het niet via de hypotheek, dan kom je al snel uit bij de Energiebespaarlening van het Nationaal Warmtefonds of de ISDE-subsidie. Voor een airco kun je bij geen van beide terecht.
Het Warmtefonds schrijft bij de voorwaarden voor warmtepompen dat de warmtepomp vooral bedoeld moet zijn om ruimtes te verwarmen, en niet vooral of alleen om te koelen. Daarom kun je voor aircosystemen en lucht-luchtwarmtepompen geen geld lenen. Voor een (hybride) warmtepomp die je huis verwarmt, kan dat wel.
Bij de ISDE is het net zo. RVO zegt op de vraag of je subsidie krijgt voor een lucht-luchtwarmtepomp: nee. Daar komt bij dat de ISDE alleen bedoeld is voor bestaande woningen. Voor een nieuwbouwwoning krijg je geen ISDE, ook niet voor andere maatregelen.
Wat er overblijft, zijn de gewone financiering uit je bouwdepot, je eigen spaargeld en soms een regeling van je gemeente. Gemeenten hebben eigen voorwaarden. Vraag bij jouw gemeente na of er een duurzaamheidslening is en of een airco daaronder valt, voordat je erop rekent.
Warmtepomp en airco tegelijk: splits de rekening
Je kunt het ook in één keer aanpakken: een hybride warmtepomp voor de cv, en daarnaast een airco voor de slaapkamers boven. Dan heb je twee potjes nodig: de warmtepomp past in het depot voor energiebesparende maatregelen, de airco niet.
Vraag in dat geval twee aparte offertes, of één factuur waarop elk onderdeel met een eigen bedrag staat. Staat alles in één totaalprijs met de omschrijving "klimaatinstallatie", dan kan de bank niet zien welk deel energiebesparend is. De kans is dan groot dat de declaratie wordt afgekeurd of dat je eerst alles opnieuw moet laten uitsplitsen.
Let ook op de onderdelen die erbij horen. Bij ABN AMRO kun je twee dingen niet uit het duurzame bouwdepot declareren: een warmtepompboiler naast een warmtepomp, en een cv-ketel die je samen met een warmtepomp koopt. Bij het Warmtefonds mag een hr-ketel wel worden meegefinancierd als die tegelijk met een hybride warmtepomp wordt geplaatst. De bank en het Warmtefonds hanteren dus verschillende regels. Leg de offerte vooraf aan je geldverstrekker voor.
Wat er op je offerte en factuur moet staan
Een bank beoordeelt je declaratie op wat er op papier staat. Hoe duidelijker de factuur, hoe sneller de bank uitbetaalt. Op een factuur voor een airco die je uit het gewone bouwdepot wilt betalen, staat bij voorkeur:
- Het adres van de woning waar de airco is geplaatst.
- Een omschrijving van de vaste installatie: een split-airco met binnenunit, buitenunit, leidingwerk en muurdoorvoer.
- Merk en type van de binnen- en buitenunit.
- De installatiekosten, apart van het apparaat.
- De datum van plaatsing en de gegevens van het installatiebedrijf.
Die omschrijving van de vaste installatie is belangrijk. Daarmee laat je zien dat de airco aan het huis vastzit en niet verhuisbaar is. Een factuur met alleen "airco 3,5 kW" kan de indruk wekken dat het om een los apparaat gaat.
Laat de installatie bovendien door een gecertificeerd bedrijf doen. Alleen een monteur met een F-gassencertificaat mag met koudemiddel werken. Waar de prijs van een airco uit bestaat, lees je op onze pagina over wat een airco kost.
Geld over na twee jaar
Een bouwdepot heeft een beperkte looptijd. Bij ASN Bank is dat maximaal twee jaar, en onder voorwaarden kun je het met een jaar verlengen. Staat er daarna nog geld in, dan wordt dat afgelost op je hypotheek. Dat kost je bij ASN niets, maar het geld is dan wel weg uit het depot.
De verbouwing is klaar, er staat nog een bedrag in het depot, en de eerste warme zomer in het nieuwe huis valt tegen. Wil je dat geld voor een airco gebruiken, wacht dan niet tot de laatste maand. Een installateur moet eerst komen kijken, de offerte moet naar de bank en de plaatsing moet worden ingepland.
Houd er rekening mee dat je over het geld in het depot rente betaalt en ook rente krijgt. Of je de rente over het deel voor de airco mag aftrekken, hangt af van de regels van de Belastingdienst, onder andere voor de eerste twee jaar van een verbouwingsdepot. Laat dat door je adviseur nagaan voor jouw situatie.
Zo pak je het aan, stap voor stap
Wil je een airco uit je hypotheek of bouwdepot betalen, dan helpt deze volgorde om teleurstellingen te voorkomen:
- Zoek uit welke depots je hebt. Staat het geld in een gewoon bouwdepot, een nieuwbouwdepot of een depot voor energiebesparende maatregelen? Dat staat in je hypotheekofferte.
- Vraag je geldverstrekker of een vaste split-airco uit jouw depot mag. Vraag het schriftelijk, zodat je het antwoord kunt laten zien als er later discussie is.
- Laat een installateur komen kijken voordat je iets vastlegt. Dan weet je welk systeem past en waar de units kunnen hangen.
- Zorg voor een offerte waarin de vaste installatie duidelijk omschreven staat, en waarin airco en eventuele warmtepomp apart vermeld zijn.
- Laat de airco opnemen in de verbouwingsspecificatie of meerwerkspecificatie als je bank dat vraagt.
- Declareer na de plaatsing met een factuur die aansluit bij de offerte.
Doe je dit vóór je hypotheekgesprek, dan kun je de airco in één keer meenemen in de begroting. Achteraf ruimte in het depot vinden is lastiger dan de airco er vooraf in opnemen.
Veelgestelde vragen
Valt een airco onder verduurzaming?
Niet voor de regelingen van banken en overheid. ABN AMRO en ASN Bank rekenen een airco niet tot de energiebesparende voorzieningen, het Warmtefonds leent niet voor lucht-luchtwarmtepompen en voor de ISDE krijg je er geen subsidie voor. Dat een airco zuinig kan verwarmen, verandert daar niets aan.
Mag ik een airco uit mijn gewone bouwdepot betalen?
Vaak wel, als het om een vaste installatie gaat die aan je huis vastzit. Je geldverstrekker beslist, en bij sommige banken moet de airco in de verbouwingsspecificatie van de taxateur staan. Vraag het vooraf na en laat de vaste installatie duidelijk op de factuur zetten.
Kan een mobiele airco uit het bouwdepot?
Meestal niet. Banken vragen dat wat je declareert vastzit aan het huis en niet verhuisbaar is. Een mobiele airco zet je zo in een andere kamer of neem je mee naar een volgend huis.
Mijn airco kan ook verwarmen. Is het dan geen warmtepomp?
Technisch gezien wel: een airco die verwarmt, is een lucht-luchtwarmtepomp. Toch tellen ABN AMRO, ASN Bank en het Warmtefonds hem niet als warmtepomp voor hun regelingen. Volgens de uitleg van RVO valt een lucht-luchtwarmtepomp in de Europese regels in de categorie airconditioning. Bij ABN AMRO komt in het depot voor energiebesparende maatregelen alleen een warmtepomp in aanmerking die het water van je cv-installatie verwarmt.
Heeft mijn gemeente een regeling voor een airco?
Dat verschilt per gemeente. Sommige gemeenten hebben een duurzaamheidslening of een eigen subsidie, met eigen voorwaarden. Kijk op de website van je gemeente of vraag het na bij het loket voor duurzaam wonen. Reken er pas op als je zwart op wit hebt dat een airco eronder valt.
Kan ik een airco meenemen als meerwerk bij mijn nieuwbouwwoning?
Dat hangt af van je aannemer. Biedt die een airco aan als meerwerk, dan staat hij in je meerwerkspecificatie en kun je hem uit je nieuwbouwdepot betalen. Plaatst de aannemer geen airco, dan kun je na de oplevering een eigen installateur inschakelen. Vraag dan aan je bank of die factuur uit het depot mag.
Persoonlijk advies
Wil je een airco laten plaatsen en uit je bouwdepot betalen? Laat ons eerst komen kijken. We bekijken waar de binnen- en buitenunit kunnen hangen en welk systeem bij je woning past. Daarna krijg je een offerte die je aan je geldverstrekker kunt voorleggen. Of het bedrag uit je depot mag, beslist je bank. We plaatsen airco's in Bergschenhoek, Berkel en Rodenrijs, Zoetermeer en de rest van de regio. Bel 06-21 29 03 58, mail naar info@coollutions.nl of vraag vrijblijvend een offerte aan.
Bronnen
- Lijst van energiebesparende voorzieningen (artikel 1 onder b), maximaal 100 procent van de woningwaarde met een uitzondering tot 106 procent voor energiebesparende voorzieningen, extra bedragen per energielabel. Bron: Tijdelijke regeling hypothecair krediet, wetten.overheid.nl(geldend vanaf 1 januari 2026, geraadpleegd 6 oktober 2026).
- Airconditioning (lucht-luchtwarmtepomp) niet declarabel uit het duurzame bouwdepot, (hybride) warmtepomp die de cv-installatie verwarmt wel. Bron: ABN AMRO, Declaraties voor je duurzame verbouwing (geraadpleegd 6 oktober 2026).
- "Airconditioning is geen energiebesparende voorziening", materialen in het bouwdepot moeten vastzitten aan het huis, looptijd maximaal twee jaar met verlenging onder voorwaarden, restant wordt afgelost. Bron: ASN Bank, Bouwdepot (geraadpleegd 6 oktober 2026).
- Voorwaarden nieuwbouwdepot en verbouwdepot, verbouwingsspecificatie van de taxateur, meerwerkspecificatie. Bron: Nationale-Nederlanden, Wat mag je uit het bouwdepot betalen? (geraadpleegd 6 oktober 2026).
- Uitleg EBV en EBB, extra leenruimte bij een goed energielabel hoeft niet aan energiebesparende maatregelen besteed te worden. Bron: Milieu Centraal, Extra hypotheekruimte voor energiebesparing (laatst gewijzigd 30 juni 2026, geraadpleegd 6 oktober 2026).
- Geen Energiebespaarlening voor aircosystemen en lucht-luchtwarmtepompen. Bron: Nationaal Warmtefonds, Warmtepomp voor particulieren (geraadpleegd 6 oktober 2026).
- Geen ISDE voor een lucht-luchtwarmtepomp, categorie airconditioning volgens verordening 206/2012, geen ISDE voor nieuwbouw. Bron: RVO, ISDE veelgestelde vragen woningeigenaren (gecontroleerd 7 juli 2026, geraadpleegd 6 oktober 2026).
- Werken met koudemiddel alleen door een gecertificeerde monteur (persoonscertificaat F-gassen en bedrijfscertificaat BRL 100). Bron: Ondernemersplein, F-gassen (geraadpleegd 26 augustus 2026).
- Renteaftrek bij een verbouwingsdepot. Bron: Belastingdienst, Ik heb een verbouwingsdepot, wat mag ik aftrekken? (geraadpleegd 6 oktober 2026).